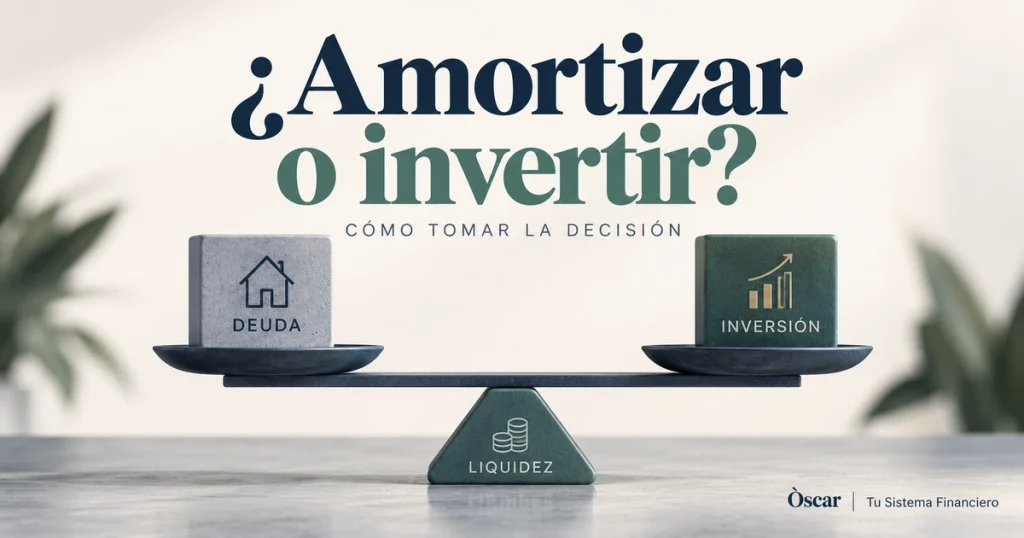
Cuando aparece dinero disponible a final de mes, una de las decisiones más habituales es elegir entre reducir deuda o invertirlo. A primera vista parece una comparación sencilla: si mi préstamo cuesta un 4 % y espero obtener un 6 % invirtiendo, ¿no debería invertir?
No necesariamente. Porque un 4 % ahorrado al amortizar y un 6 % esperado en una inversión no son dos cifras equivalentes.
Empieza por saber cuánto te cuesta realmente la deuda
Amortizar anticipadamente reduce el capital pendiente y, con ello, los intereses futuros. Ese ahorro es mucho más previsible que la rentabilidad de una inversión.
Por eso, cuanto mayor sea el coste de la deuda, más atractiva suele ser su amortización. Una tarjeta o un préstamo al consumo con un interés elevado plantea una decisión muy distinta a una hipoteca fija a un tipo reducido.
Además del interés, revisa posibles comisiones por amortización anticipada. En una hipoteca pueden depender de cuándo se firmó, del tipo de interés y de lo establecido en el contrato.
La rentabilidad esperada no está garantizada
Imagina que dispones de 10.000 € y tienes una deuda al 4 %.
Si amortizas, reduces unos intereses conocidos. Si inviertes esperando un 6 % anual, ese 6 % es una expectativa: la cartera puede ganar más, ganar menos o incluso registrar pérdidas durante varios años.
La CNMV recuerda que toda inversión incorpora riesgo y que una mayor rentabilidad esperada normalmente implica asumir más riesgo.
Por eso no basta con preguntar qué opción “rinde más”. También hay que analizar cuánto riesgo estamos aceptando para intentar conseguir esa diferencia.
Antes de decidir, protege tu liquidez
Existe una tercera posibilidad: no amortizar ni invertir todavía.
Si utilizas prácticamente todos tus ahorros para reducir la hipoteca, mejorarás tu nivel de deuda, pero perderás liquidez. Y recuperar después ese dinero no es inmediato.
Si, por el contrario, inviertes el dinero que puedes necesitar próximamente, podrías verte obligado a vender en un mal momento.
Antes de elegir entre amortizar o invertir, conviene tener cubiertos el fondo de emergencia y los objetivos cercanos.
Cinco preguntas que ayudan a decidir
Antes de utilizar el dinero, revisaría estas cinco variables:
- ¿Qué tipo de interés efectivo estoy pagando?
- ¿Tengo suficiente liquidez después de amortizar?
- ¿Cuándo podría necesitar el dinero si lo invierto?
- ¿Qué pérdidas temporales puedo asumir sin cambiar el plan?
- ¿Existe alguna comisión o ventaja fiscal que altere el cálculo?
Este último punto puede ser relevante en algunas hipotecas antiguas. La deducción estatal por inversión en vivienda habitual se eliminó desde 2013, pero continúa existiendo un régimen transitorio para determinados contribuyentes que ya tenían derecho a aplicarla.
No tienes por qué elegir todo o nada
A veces la mejor decisión práctica no es destinar el 100 % a una opción.
Si dispones de 500 € adicionales al mes, podrías utilizar una parte para amortizar y otra para invertir. Reducirías progresivamente tus obligaciones mientras construyes patrimonio.
Quizá no sea la alternativa que maximice un cálculo teórico concreto, pero puede ofrecer un equilibrio razonable entre reducción de riesgo, liquidez y crecimiento.
La pregunta correcta va más allá de la rentabilidad
Amortizar una deuda cara puede ser una excelente decisión. Mantener una deuda barata e invertir a largo plazo también puede tener sentido.
Lo importante es no decidir comparando únicamente el interés del préstamo con una rentabilidad histórica o esperada.
La pregunta debería ser:
¿Qué opción mejora más mi situación financiera teniendo en cuenta coste, riesgo, liquidez, horizonte y objetivos?
Cuando analizamos todas esas variables, amortizar o invertir deja de ser una apuesta sobre qué dará más rentabilidad y pasa a ser una decisión coherente dentro de nuestro plan financiero.
Comprueba tu caso con la calculadora
¿Tienes dinero disponible y dudas entre amortizar deuda o invertirlo?
He preparado una calculadora para que puedas comparar ambas alternativas teniendo en cuenta el tipo de interés, el plazo pendiente, la rentabilidad esperada, tu liquidez y tu fondo de emergencia.
Introduce tus datos y comprueba qué opción puede encajar mejor con tu situación.
Òscar | Tu Sistema Financiero
Educación financiera, planificación e inversión con criterio.
Conoce mi enfoque
LinkedIn: Òscar Gómez Morales
Instagram: Òscar Gómez – Finanzas Personales